
Hohe Auftragsdichte, zusätzliche Projekte, fehlende Expertise –Gründe eine zusätzliche Arbeitskraft dazuzuholen, gibt es zahlreich. Doch wer regelmäßig mit Freelancern, Berater:innen oder Honorarkräften arbeitet, kennt die Unsicherheit: Wann wird aus einer freien Zusammenarbeit ein sozialversicherungspflichtiges Beschäftigungsverhältnis? Ein Statusfeststellungsverfahren der Deutschen Rentenversicherung lässt sich in der Regel freiwillig beantragen – anders sieht es bei der Betriebsprüfung nach § 28p SGB IV aus, die für Arbeitgeber turnusmäßig und ohne eigenen Antrag stattfindet. Deren Prüfungsdichte ist zuletzt spürbar gestiegen, getrieben unter anderem durch automatisierte Abgleiche zwischen Finanzamt-Meldungen, Plattformdaten und gemeldeten Werkverträgen. Für HR und Einkauf bedeutet das: Wer Scheinselbstständigkeit nicht systematisch prüft, trägt ein Risiko, das Geschäftsmodelle bedrohen kann.
Das Wichtigste in Kürze
- Ob eine Zusammenarbeit als selbstständig gilt, entscheidet nicht der Vertrag, sondern wie die Arbeit tatsächlich strukturiert ist: Feste Zeiten und Weisungen sowie die Einbindung ins Team sind maßgebliche Indikatoren.
- Wird Scheinselbstständigkeit festgestellt, haftet der Auftraggeber und muss Sozialversicherungsbeiträge rückwirkend nachzahlen, für bis zu vier Jahre, bei Vorsatz bis zu 30 Jahre.
- Ein Statusfeststellungsverfahren nach § 7a SGB IV schafft vorab Rechtssicherheit und ist für Auftraggeber wie Auftragnehmer kostenlos.
Freelancer sind längst Teil der Personalstrategie
Ohne sie würde es kaum gehen – 60 Prozent der Freelancer arbeiten laut einer großen Marktstudie mit dem Mittelstand zusammen, weitere 58 Prozent mit Konzernen.¹ Externe Fachkräfte sind damit für viele Unternehmen fester Bestandteil der Personalstrategie, besonders in IT, Beratung und Marketing. Genau das führt in der Praxis häufig zu Grauzonen: Je enger ein guter Freelancer über Monate oder Jahre in bestehende Teams und Prozesse eingebunden wird, desto größer wird das Risiko, dass aus einer freien Zusammenarbeit faktisch ein Arbeitsverhältnis wird.
Was ist Scheinselbstständigkeit? Definition und rechtliche Grundlage
Scheinselbstständig ist, wer formal als selbstständiger Auftragnehmer auftritt, tatsächlich aber wie eine abhängig beschäftigte Person arbeitet. Die Deutsche Rentenversicherung legt bei ihrer Prüfung wenig Wert auf die vertragliche Bezeichnung, sondern sie interessiert die tatsächliche Durchführung der Tätigkeit. Ein Gewerbeschein, eigene Rechnungen oder ein Dienstvertrag ändern nichts daran, wenn die gelebte Praxis einem klassischen Arbeitsverhältnis entspricht. Für die Abgrenzung zählt die Gesamtsituation im Einzelfall.
Für echte Selbstständigkeit sprechen folgende Aspekte:
- Erkennbares unternehmerisches Handeln,
- das Tragen eines eigenen unternehmerischen Risikos,
- der Einsatz eigener Arbeitsmittel,
- ein werbendes Auftreten am Markt sowie
- freie Entscheidungsmöglichkeiten bei Zeit, Ort und Ausführung der Tätigkeit.
Fehlen diese Merkmale, rückt die Tätigkeit in Richtung eines Beschäftigungsverhältnisses, mit allen sozialversicherungsrechtlichen Konsequenzen für den Auftraggeber.
Das Herrenberg-Urteil: Was die BSG-Entscheidung für die Praxis bedeutet
Wie die Konsequenzen aussehen können, zeigt das Herrenberg-Urteil des Bundessozialgerichts aus dem Jahr 2022: Eine auf Honorarbasis beschäftigte Musikschullehrerin wurde rückwirkend als sozialversicherungspflichtig eingestuft, weil sie in Räumen der Musikschule arbeitete und in feste Arbeitszeiten und Organisationsabläufe eingebunden war, ohne eigenen unternehmerischen Spielraum zu haben. Was das Urteil im Detail bedeutet und warum es eine ganze Branche in Unsicherheit versetzt hat, liest du im Beitrag zum Herrenberg-Urteil.
Gewerbeschein und Freiberufler-Anmeldung: Kein Freibrief
Wichtig für die Praxis: Weder ein Gewerbeschein noch eine Anmeldung als Freiberufler beim Finanzamt sind ein Freibrief. Beide Register prüfen nur formale Voraussetzungen, keine sozialversicherungsrechtliche Einordnung. Ebenso wenig schützt die einvernehmliche Vereinbarung zwischen Auftraggeber und Auftragnehmer vor einer Einstufung als abhängiges Beschäftigungsverhältnis. Die Deutsche Rentenversicherung und die Sozialgerichte beurteilen ausschließlich die tatsächlichen Umstände der Zusammenarbeit und nicht, was formal auf dem Papier festgehalten wurde.
Diese Kriterien entscheiden: Weisungsgebundenheit, Eingliederung und Unternehmerrisiko
Bei der Betriebsprüfung achtet die DRV auf eine Reihe von Abgrenzungskriterien, die sich aus § 7 SGB IV und der Rechtsprechung ergeben. Für die Praxis zählen vor allem folgende Kriterien:
- Weisungsgebundenheit: Werden Zeit, Ort und Inhalt der Tätigkeit vom Auftraggeber vorgegeben?
- Eingliederung in die Betriebsorganisation: Nutzt die Person Arbeitsmittel, Firmen-E-Mail-Adressen oder Räume des Auftraggebers? Nimmt sie an internen Meetings teil oder ist sie eingegliedert in Teamstrukturen?
- Unternehmerrisiko: Trägt die Person ein eigenes wirtschaftliches Risiko, etwa durch eigene Preisgestaltung, eigene Haftung oder Investitionen?
- Mehrere Auftraggeber / 5/6‑Regel: Stammt der überwiegende Teil des Umsatzes von einem einzigen Auftraggeber? Die Deutsche Rentenversicherung wertet es als wesentliches Indiz für eine arbeitnehmerähnliche Selbstständigkeit, wenn mindestens fünf Sechstel des Jahresumsatzes von einem Auftraggeber stammen. In diesen Fällen besteht Rentenversicherungspflicht als arbeitnehmerähnlich Selbstständige:r, auch wenn keine Scheinselbstständigkeit vorliegt.
- Vertragsketten und arbeitsteiliges Zusammenwirken: Besonders in IT-Projekten mit agiler Arbeitsweise treffen kritische Merkmale häufig zu: tägliche Stand-ups im Kundenteam, Aufgaben aus dem Backlog des Auftraggebers, Login in dessen Systemlandschaft. Solche Konstellationen sprechen in der Prüfpraxis der Deutschen Rentenversicherung tendenziell gegen echte Selbstständigkeit, unabhängig davon, wie viele Auftraggeber eine Person formal hat.
Kein einzelnes Kriterium ist für sich genommen entscheidend. Behörden und Gerichte bewerten stets das Gesamtbild – und zwar so, wie die Zusammenarbeit tatsächlich gelebt wird, unabhängig davon, was der Vertrag vorsieht. Ein Freelancer mit eigenem Büro, mehreren parallelen Auftraggebern und freier Zeiteinteilung kann trotz gelegentlicher Vor-Ort-Termine selbstständig bleiben. Umgekehrt reicht ein sauber formulierter Dienstvertrag nicht aus, wenn die Person faktisch wie ein Teammitglied geführt wird, etwa mit fester Präsenzpflicht, Weisungen zur Arbeitsmethode oder Einbindung in die disziplinarische Führungsstruktur.
Die 5/6-Regel: Arbeitnehmerähnliche Selbstständigkeit als Sonderfall
Eine Sonderrolle nimmt die sogenannte arbeitnehmerähnliche Selbstständigkeit ein: Wer im Wesentlichen nur für einen Auftraggeber tätig ist und im Zusammenhang mit dieser Tätigkeit regelmäßig keine versicherungspflichtigen Arbeitnehmer beschäftigt, gilt trotz wirtschaftlicher Abhängigkeit arbeits- und steuerrechtlich als selbstständig und fällt unter § 2 Satz 1 Nr. 9 SGB VI. In diesen Fällen besteht Rentenversicherungspflicht, die betroffene Person trägt die Beiträge selbst. Scheinselbstständigkeit im eigentlichen Sinn liegt erst vor, wenn zur wirtschaftlichen Abhängigkeit auch Weisungsgebundenheit und Eingliederung in die Arbeitsorganisation hinzukommen.
Branchenspezifische Risiken: IT, Bildung und Beratung im Vergleich
Branchenspezifisch zeigen sich unterschiedliche Schwerpunkte: Im IT-Consulting rücken zunehmend Vertragsketten und die technische Einbindung in fremde Systemlandschaften in den Fokus der Prüfbehörden. Im Bildungs- und Kulturbereich, wie das Herrenberg-Urteil zeigt, sind es feste Unterrichtsräume, vorgegebene Zeiten und die fehlende Möglichkeit, eigene Preise zu verhandeln. Im Beratungsumfeld prüfen Behörden verstärkt, ob Interimsmanager:innen und Berater:innen faktisch wie Führungskräfte in die Organisation eingebunden sind, etwa mit Weisungsbefugnis gegenüber internen Mitarbeitenden. Für HR lohnt sich deshalb ein branchenspezifischer Blick auf die eigenen Freelancer-Kategorien, statt eine pauschale Prüfsystematik über alle Rollen zu legen.
Scheinselbstständigkeit prüfen: Das Statusfeststellungsverfahren
Wer unsicher ist und rechtskonform handeln möchte, kann ein Statusfeststellungsverfahren nach § 7a SGB IV beantragen. Zuständig ist die Clearingstelle der Deutschen Rentenversicherung Bund. Der Antrag kann von Auftraggeber oder Auftragnehmer gestellt werden, ist kostenlos und dauert im Schnitt drei bis sechs Monate. Wird er innerhalb eines Monats nach Auftragsbeginn eingereicht, kann die Sozialversicherungspflicht bis zur Entscheidung ausgesetzt werden.

Zahlen aus der Praxis: Wie häufig stellt die Clearingstelle abhängige Beschäftigung fest?
Wie relevant das Thema in der behördlichen Praxis ist, zeigen aktuelle Zahlen der Bundesregierung: Im gesamten Jahr 2024 führte die Clearingstelle 23.052 Statusfeststellungsverfahren durch, im ersten Halbjahr 2025 waren es bereits 13.212. In gut einem Drittel der Fälle des ersten Halbjahrs 2025, konkret 5.146 Verfahren, stellte die Clearingstelle eine abhängige Beschäftigung fest statt der angenommenen Selbstständigkeit. Das Verfahren ist also keine reine Formsache mit vorhersehbarem Ergebnis, sondern kann bestehende Auftragsverhältnisse durchaus kippen.2
Seit einer Reform im April 2022 entscheidet die Clearingstelle ausschließlich über den Erwerbsstatus, also selbstständig oder beschäftigt. Die inhaltlichen Abgrenzungskriterien selbst blieben davon unberührt. Ergänzend wurden Prognoseentscheidungen vor Tätigkeitsaufnahme sowie Gruppenfeststellungen für mehrere vergleichbare Auftragsverhältnisse eingeführt. Das erleichtert die Prüfung für Unternehmen, die viele Freelancer in ähnlichen Rollen einsetzen.3
Neben der Deutschen Rentenversicherung kann auch die Finanzkontrolle Schwarzarbeit des Zolls im Rahmen der Bekämpfung illegaler Beschäftigung prüfen, ob eine vermeintlich selbstständige Tätigkeit tatsächlich ein verschleiertes Arbeitsverhältnis darstellt – mit strafrechtlichen statt sozialversicherungsrechtlichen Konsequenzen. Das Statusfeststellungsverfahren der DRV bleibt davon unberührt: Der Bescheid der Clearingstelle ist verbindlich und wirkt auch gegenüber Finanzamt und Krankenkasse.
Wie das Risiko das Verhalten am Markt prägt
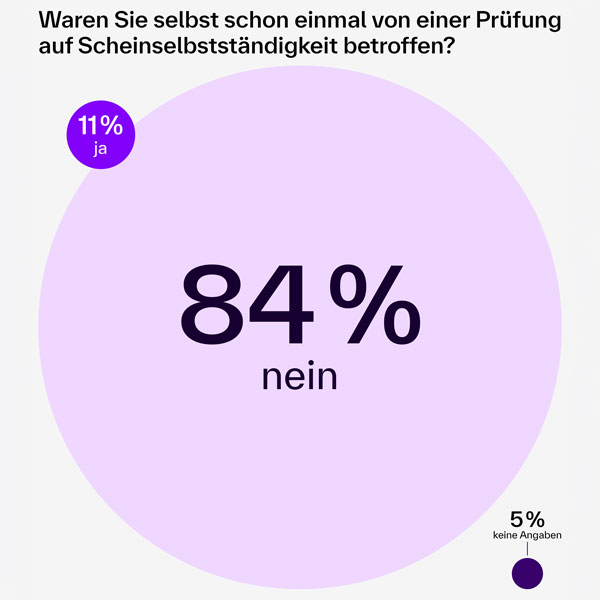
Aus Sicht der Freelancer selbst bleibt das Risiko trotzdem eher abstrakt als konkret erlebt: Laut dem Freelancer-Kompass 2026 war nur elf Prozent der befragten Freelancer jemals selbst von einer Prüfung auf Scheinselbstständigkeit betroffen. Trotzdem prägt die Angst davor das Verhalten vieler Auftraggeber – in jedem fünften Fall haben Auftraggeber ein Projekt deswegen sogar ganz abgebrochen, statt es überhaupt an einen Freelancer zu vergeben.4
Der wirtschaftliche Druck auf Freelancer selbst macht das Thema nicht einfacher: Der durchschnittliche Stundensatz 2026 ist erstmals seit Beginn der Erhebung nicht gestiegen und liegt bei rund 103 Euro, 43 Prozent der Befragten berichten von fehlender gesicherter Auslastung. In wirtschaftlich angespannten Phasen steigt die Bereitschaft mancher Freelancer, sich stärker in bestehende Teams einbinden zu lassen, um Aufträge zu sichern, was das Risiko einer schleichenden Eingliederung aus Unternehmenssicht zusätzlich erhöht.5
Vom Pflichtprogramm zum strategischen Vorteil: Statusklärung als Signal an Freelancer
Für Unternehmen empfiehlt sich, das Statusfeststellungsverfahren nicht als lästige Formalie, sondern als strategisches Instrument zu verstehen. Wer regelmäßig externe Fachkräfte in ähnlichen Rollen einsetzt, etwa im IT-Consulting, in der Unternehmensberatung oder im Kreativbereich, kann durch frühzeitige Statusklärung nicht nur rechtliche Sicherheit gewinnen, sondern auch die Attraktivität als Auftraggeber erhöhen. Freelancer bevorzugen zunehmend Auftraggeber, die transparent mit dem Thema umgehen, statt das Thema auszusitzen und im Ernstfall abrupt die Zusammenarbeit zu beenden oder bereits gestellte Rechnungen nachträglich infrage zu stellen.
Ein häufiger Irrtum betrifft die Reichweite des Verfahrens: Das Statusfeststellungsverfahren klärt ausschließlich, ob eine Tätigkeit sozialversicherungspflichtig ist. Steuerliche Fragen, etwa zur Umsatzsteuerpflicht oder zur Gewerbesteuer der externen Person, sind nicht Gegenstand des Verfahrens. Diese Einordnung – insbesondere die Abgrenzung zwischen freiberuflicher und gewerblicher Tätigkeit – klärt das zuständige Finanzamt gesondert, notfalls über eine verbindliche Auskunft. Ebenso wenig ersetzt ein positiver Bescheid eine arbeitsrechtliche Bewertung, etwa mit Blick auf Arbeitnehmerüberlassung, wenn Freelancer über Personaldienstleister eingesetzt werden.
Welche Risiken drohen? Haftung, Nachzahlungen und arbeitsrechtliche Konsequenzen
Wird Scheinselbstständigkeit festgestellt, haftet in aller Regel der Auftraggeber. Er muss die nicht abgeführten Sozialversicherungsbeiträge rückwirkend nachzahlen, üblicherweise für bis zu vier Jahre, bei nachgewiesenem Vorsatz sogar für bis zu 30 Jahre. Hinzu kommen Säumniszuschläge von einem Prozent der Beitragssumme pro Monat. Für eine einzelne Person, die über mehrere Jahre eingesetzt war, können sich Nachforderungen im fünf- bis siebenstelligen Bereich ergeben, Beträge, die für viele Mittelstandsunternehmen existenzgefährdend werden, wenn mehrere Fälle gleichzeitig betroffen sind.
Persönliche Haftung: Wenn aus Nachzahlung ein Strafverfahren wird
Was die finanzielle Dimension noch verschärft: Das Vorenthalten von Sozialversicherungsbeiträgen ist nach § 266a StGB eine Straftat. Das betrifft die verantwortlichen Personen persönlich, bei einer GmbH also in der Regel die Geschäftsführung. Die Strafandrohung reicht von der Geldstrafe bis zu fünf Jahren Freiheitsstrafe. Anders als die reine Nachzahlungspflicht lässt sich dieses Risiko auch nicht versichern oder auf die Gesellschaft abwälzen.
Rechenbeispiel: Was eine Falscheinstufung kosten kann
Wie schnell sich das summiert, zeigt ein Blick auf die Beitragssätze: Stellt die Deutsche Rentenversicherung rückwirkend eine abhängige Beschäftigung fest, fallen auf das umgedeutete Bruttoentgelt insgesamt rund 42 Prozent Sozialversicherungsbeiträge an – Arbeitgeber- und Arbeitnehmeranteil zusammengerechnet, zuzüglich Säumniszuschlägen für den Zeitraum der Nachzahlung. Bei mehreren betroffenen Freelancern im selben Unternehmen vervielfacht sich dieses Risiko entsprechend.
| Versicherungszweig | Gesamtbeitragssatz | Arbeitgeberanteil | Arbeitnehmeranteil |
|---|---|---|---|
| Rentenversicherung | 18,6 % | 9,3 % | 9,3 % |
| Krankenversicherung (inkl. Ø Zusatzbeitrag) | 17,5 % | 8,75 % | 8,75 % |
| Pflegeversicherung | 3,6 % (Kinderlose: 4,2 %) | 1,8 % | 1,8 % (Kinderlose: 2,4 %) |
| Arbeitslosenversicherung | 2,6 % | 1,3 % | 1,3 % |
| Summe | rund 42 % | rund 21 % | rund 21–22 % |
Betriebsprüfungen nach § 28p SGB IV: Rhythmus und Fokus
Reguläre Betriebsprüfungen nach § 28p SGB IV führt die DRV in der Regel alle vier Jahre durch. Dabei prüft sie nicht nur die Lohnbuchhaltung, sondern auch sämtliche Zahlungen an externe Kräfte und damit auch den Sozialversicherungsstatus von Freelancern, um eine mögliche Scheinselbstständigkeit aufzudecken. Besonders im Fokus stehen dabei Konstellationen mit umfangreicher IT-Projektarbeit über mehrstufige Vertragsketten: tägliche Stand-ups im Kundenteam, Aufgaben aus dem Backlog des Auftraggebers, Login in dessen Systemlandschaft. Solche Merkmale sprechen in der Prüfpraxis der DRV tendenziell gegen echte Selbstständigkeit, unabhängig davon, wie viele Auftraggeber eine Person formal hat.
Vertragsgestaltung: So beugen Unternehmen Scheinselbstständigkeit vor
Der wirksamste Schutz liegt nicht im Vertragstext allein, sondern in der gelebten Praxis. Formulierungen wie freie Zeiteinteilung, eigene Betriebsmittel oder leistungsbezogene statt zeitbezogene Vergütung helfen nur, wenn sie auch der Realität entsprechen. Für die Vertragsgestaltung und den operativen Einsatz von Freelancern empfiehlt sich:
- Auf Formulierungen verzichten, die Weisungsgebundenheit oder feste Arbeitszeiten suggerieren.
- Freelancer nicht in interne Organisationsstrukturen einbinden, etwa über Firmen-E-Mail-Adressen, feste Teammeetings oder disziplinarische Weisungen.
- Auf eine diversifizierte Auftraggeberbasis der Freelancer achten und diese im Zweifel aktiv erfragen.
- Bei langfristigen Projekten regelmäßig prüfen, ob sich die tatsächliche Zusammenarbeit von der ursprünglichen Vertragsgrundlage entfernt hat.
- Bei Unsicherheit frühzeitig eine anwaltliche Beratung einholen und ein Statusfeststellungsverfahren einleiten, statt auf eine Betriebsprüfung zu warten.
Gerade bei IT- und Beratungsprojekten mit mehrstufigen Vertragsketten lohnt sich ein genauer Blick: Die Deutsche Rentenversicherung wertet arbeitsteiliges Zusammenwirken in fremden IT-Systemen zunehmend kritisch, unabhängig davon, wie viele Auftraggeber eine Person formal aufweist.
Auch die interne Organisation zahlt auf die Prävention ein. Hilfreich ist ein zentrales Freelancer-Dokumenten-Management, das von Anfang an dokumentiert, auf welcher vertraglichen Grundlage und mit welchem Leistungsumfang eine externe Person eingesetzt wird, statt dies dem einzelnen Fachbereich zu überlassen. Wo Unternehmen viele vergleichbare Freelancer-Rollen einsetzen, etwa mehrere IT-Berater:innen in ähnlichen Projekten, kann die seit 2022 mögliche Gruppenfeststellung den Prüfaufwand spürbar reduzieren.
Sonderfall Homeoffice und Remote-Arbeit: Neue Risiken, neue Prüfmaßstäbe
Mit der Zunahme von Remote-Arbeit hat sich die Risikolage verschoben. Früher galt physische Präsenz im Unternehmen als starkes Indiz für Eingliederung, während räumliche Distanz eher für Selbstständigkeit sprach. Heute ist das anders: Auch rein remote arbeitende Freelancer können eng in Teamstrukturen eingebunden sein, etwa durch feste tägliche Stand-up-Meetings, verbindliche Kernarbeitszeiten oder die Nutzung unternehmenseigener Kollaborationstools mit Zugriff auf interne Systeme wie ein festangestelltes Teammitglied.
Für die Bewertung zählt deshalb weniger der Arbeitsort als die Frage, wie stark die Zusammenarbeit tatsächlich in die betrieblichen Abläufe eingebettet ist. Ein Indiz dafür ist etwa, ob die externe Person eigenständig entscheidet, wann und wie sie ein vereinbartes Ergebnis liefert, oder ob sie faktisch nach denselben Regeln arbeitet wie die interne Belegschaft. Unternehmen, die hybride oder vollständig remote arbeitende Freelancer einsetzen, sollten diese Kriterien explizit in ihre Prüfprozesse aufnehmen.
Checkliste für HR: Scheinselbstständigkeit systematisch erkennen
Für die Erstbewertung reicht oft schon ein Blick auf die zentralen Warnsignale:
- Arbeitet die Person überwiegend für einen einzigen Auftraggeber?
- Gibt es feste Arbeitszeiten, feste Arbeitsorte oder eine disziplinarische Weisungsbefugnis?
- Nutzt die Person Arbeitsmittel, Systeme oder E-Mail-Adressen des Unternehmens?
- Ist die Person in Teammeetings, interne Kommunikationskanäle oder Organisationsstrukturen eingebunden?
- Trägt die Person ein erkennbares unternehmerisches Risiko, etwa durch eigene Preisgestaltung oder Investitionen?
- Gibt es Hinweise auf eine Vertragskette mit eingeschränkter Gestaltungsmacht der Person?
Fällt die Bewertung bei mehreren Punkten kritisch aus, ist ein Statusfeststellungsverfahren oder eine rechtliche Prüfung durch spezialisierte Kanzleien der nächste sinnvolle Schritt. Die Checkliste ersetzt keine Rechtsberatung, sondern dient lediglich als Hilfestellung, um kritische Fälle schnell auszumachen.
Verantwortlichkeiten im Unternehmen klar zuweisen
In vielen Unternehmen entscheiden Fachbereiche über die Zusammenarbeit mit Freelancern, oft ohne, dass HR, Einkauf oder Rechtsabteilung von Anfang an eingebunden sind. Das erhöht das Risiko für eine Scheinselbstständigkeit, denn Fachabteilungen sind selten für die sozialversicherungsrechtliche Bewertung sensibilisiert. Sinnvoll ist deshalb eine klare Zuständigkeit: HR oder Compliance sollten jeden Freelancer-Einsatz ab einer bestimmten Dauer oder einem bestimmten Auftragsvolumen kennen – denn viele der genannten Risikokriterien wie Eingliederung oder Weisungsgebundenheit entstehen erst über einen längeren Zeitraum und die zentralen Kriterien mit dem Fachbereich gemeinsam durchgehen, bevor die Zusammenarbeit beginnt.
Auch die Rolle der Rechtsabteilung oder externer Kanzleien sollte klar definiert sein: bei Standardfällen reicht häufig eine interne Ersteinschätzung anhand der Checkliste, bei komplexeren Konstellationen, etwa langjährigen Einsätzen, mehrstufigen Vertragsketten oder branchenspezifischen Besonderheiten, lohnt sich eine externe rechtliche Prüfung, bevor ein Statusfeststellungsverfahren eingeleitet oder eine Vertragsverlängerung unterschrieben wird.
Fazit: Scheinselbstständigkeit gehört auf die HR-Agenda
Scheinselbstständigkeit ist für jedes Unternehmen relevant, das regelmäßig mit Freelancern, Beratern oder Honorarkräften arbeitet. Für HR muss es auf die Agenda und sollte nicht als nachträgliches Verwaltungsproblem behandelt werden. Die Prüfkriterien sind im Kern seit Jahren stabil, die Prüfungsdichte durch Behörden nimmt jedoch zu, begünstigt durch bessere Datenabgleiche und eine wachsende Zahl remote arbeitender Fachkräfte. HR kann das Risiko empfindlicher Nachzahlungen deutlich senken.
- Der erste Schritt: Verträge, Arbeitsweise und Auftraggeberstruktur regelmäßig mit den zentralen Kriterien abgleichen.
- Der zweite Schritt: klare interne Zuständigkeiten definieren, gemeinsam mit Compliance, Einkauf und den Fachbereichen.
- Der dritte Schritt: im Zweifel frühzeitig ein Statusfeststellungsverfahren einleiten.
¹ freelancermap: Freelancer-Kompass 2026
2 Deutscher Bundestag, Antwort der Bundesregierung auf die Kleine Anfrage der AfD-Fraktion, Drucksache 21/1059, 24.07.2025.
3 Deutsche Rentenversicherung Bund, Statusfeststellungsverfahren nach § 7a SGB IV, zuletzt aktualisiert 17.05.2026.
4 freelancermap: Freelancer-Kompass 2026
5 Ebd.