Ein geldwerter Vorteil ist eine Sach- oder Dienstleistung, die Arbeitnehmer:innen zusätzlich zum Gehalt vom Arbeitgeber erhalten, etwa ein Dienstwagen, Gutscheine oder Gesundheitsleistungen. Beim Recruiting geben solche Zusatzleistungen häufig den Ausschlag für die Zusage, denn sie werden als attraktive Ergänzung zum Gehalt wahrgenommen. In diesem Beitrag erfährst du, welche Arten von geldwerten Vorteilen es gibt, wie sie versteuert werden und welche praktischen Inhalte für den Arbeitsalltag der Entgeltabrechner:innen wichtig sind.
Geldwerter Vorteil: Das Wichtigste in Kürze
- Definition: Ein geldwerter Vorteil ist eine Sach- oder Dienstleistung, die der Arbeitgeber zusätzlich zum Gehalt gewährt, etwa Dienstwagen, Gutscheine oder Jobtickets. Er zählt grundsätzlich zum steuerpflichtigen Arbeitslohn (§ 8 EStG).
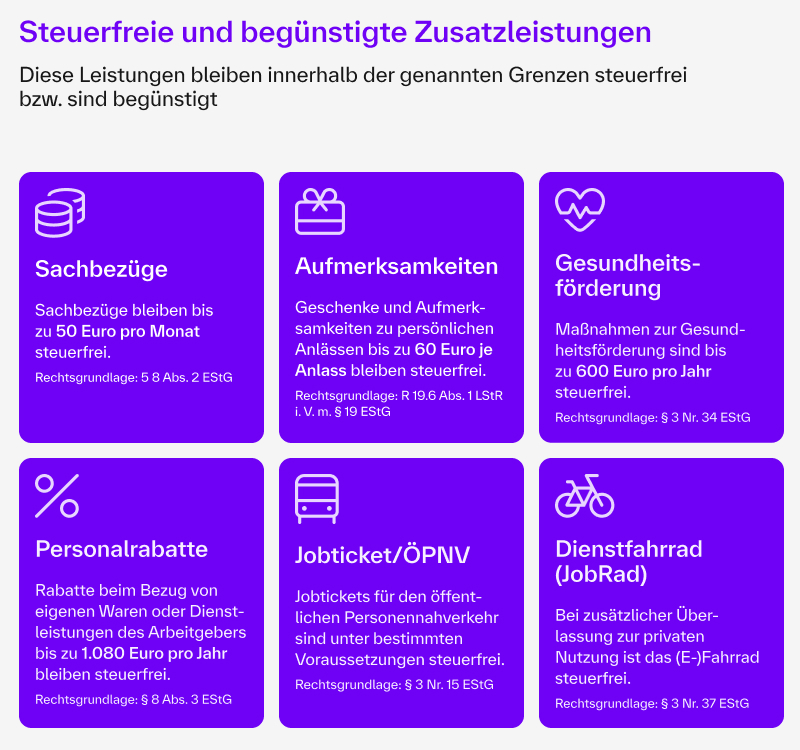
- Freigrenzen und Freibeträge: Sachbezüge bis 50 Euro pro Monat und Aufmerksamkeiten bis 60 Euro zu persönlichen Anlässen bleiben steuerfrei. Für Personalrabatte auf eigene Waren und Dienstleistungen des Arbeitgebers gilt der Rabattfreibetrag von 1.080 Euro pro Jahr, für Gesundheitsförderung sind 600 Euro pro Jahr steuerfrei.
- Versteuerung: Geldwerte Vorteile werden entweder individuell über die Lohnabrechnung versteuert oder pauschal, mit 25 Prozent nach § 40 EStG oder mit 30 Prozent für Sachzuwendungen nach § 37b EStG.
- Sozialversicherung: Vorteile im eigenbetrieblichen Interesse (z. B. Fortbildungen) sind beitragsfrei. Vorteile mit Entlohnungscharakter sind dagegen sozialversicherungspflichtig.
- Nutzen: Geldwerte Vorteile stärken Mitarbeiterbindung und Arbeitgeberattraktivität und erhöhen das Netto der Beschäftigten. Sie erfordern aber eine sorgfältige Dokumentation in der Entgeltabrechnung.
Was ist ein geldwerter Vorteil?
Ein geldwerter Vorteil ist eine zusätzliche Dienst- oder Sachleistung, die der Arbeitgeber den Arbeitnehmer:innen zukommen lässt. Diese Leistungen unterliegen § 8 des Einkommensteuergesetzes (EStG) und sind damit für Arbeitnehmer:innen Teil des steuerpflichtigen Arbeitslohns, der bei der Steuererklärung angegeben werden muss. Ein geldwerter Vorteil ist daran zu erkennen, dass er durch den Arbeitgeber als Dankeschön, Entlohnung oder als zusätzlichen Vorteil gewährt wird und immer freiwillig ist. Der Grund dafür ist die geleistete Arbeit oder eine herausragende Leistung. Geldwerte Leistungen sind also immer freiwillig, jedoch ist deren Versteuerung verpflichtend (unter Berücksichtigung des Freibetrags).
Was gehört zum geldwerten Vorteil?
- Ein Dienstwagen oder Firmenwagen, der auch zur privaten Nutzung zur Verfügung steht und für den entweder ein Fahrtenbuch geführt werden oder für den die Ein-Prozent-Regel (pauschale Listenpreismethode) angewandt werden muss.
Bei reinen Elektrofahrzeugen und Plug-in-Hybridfahrzeugen gelten bei der 1-Prozent-Regelung vergünstigte Sonderregelungen (z. B. Ansatz von nur einem Viertel bzw. der Hälfte des Listenpreises als Bemessungsgrundlage), die je nach Anschaffungszeitpunkt und Fahrzeugtyp variieren. - E-Bikes (JobRad) und Fahrräder: Werden sie zusätzlich zum Arbeitslohn überlassen, ist die private Nutzung komplett steuerfrei (§ 3 Nr. 37 EStG). Diese Steuerfreiheit ist derzeit bis zum 31. Dezember 2030 befristet; eine Verlängerung darüber hinaus ist noch nicht beschlossen. Bei Gehaltsumwandlung, etwa beim Dienstrad-Leasing, wird seit dem 01.01.2020 nur ein Viertel des Bruttolistenpreises (UVP) als Bemessungsgrundlage für die Ein-Prozent-Regel angesetzt (sogenannte 0,25-Prozent-Regel).
- Der rabattierte oder kostenfreie Erwerb von Waren oder Dienstleistungen (Fabrik- beziehungsweise Mitarbeitereinkauf), die mit dem Arbeitsverhältnis in Verbindung stehen (maximal 1.080 Euro jährlich sind steuerfrei)
- Beteiligung der Mitarbeiter:in am Unternehmenserfolg über den Kauf von Aktien
- Tankgutscheine: regelmäßig oder einmalig
- Dienstwohnung
- Kostenloser Betriebskindergarten
- Fahrtkostenzuschuss: für den Arbeitsweg oder Dienstreisen
- Arbeitskleidung: wenn diese ausschließlich beruflich genutzt wird.
- Gesundheitsförderung: z.B. Yoga, Nichtraucherkurse, Brille für den Bildschirmarbeitsplatz. Gesundheitsfordernde Maßnahmen sind bis zu einem Betrag von 600 Euro pro Jahr steuerfrei.
- Jobtickets für den Nahverkehr
Steuerliche Regelungen
Geldwerte Vorteile unterliegen der Steuerpflicht und müssen als Teil des Arbeitslohns in der Lohn- und Gehaltsabrechnung berücksichtigt werden. Sie können entweder individuell versteuert oder pauschal nach § 37 EStG. Sie können entweder individuell oder pauschal versteuert werden. Dabei gelten unterschiedliche Freibeträge und Freigrenzen:
- Individuelle Besteuerung: Die geldwerten Vorteile werden dem Bruttoarbeitslohn hinzugerechnet und nach den individuellen Lohnsteuersätzen besteuert.
- Pauschalbesteuerung: Der Arbeitgeber kann die Vorteile in bestimmten Fällen pauschal mit 25 Prozent versteuern (§ 40 EStG), was besonders bei kleineren Vorteilen sinnvoll sein kann. Für Sachzuwendungen kommt außerdem die Pauschalversteuerung mit 30 Prozent nach § 37b EStG in Betracht.
Welche Leistungen sind steuerfrei?
Es gibt auch Gesten, Geschenke und Maßnahmen, die Arbeitgeber ihren Mitarbeiter:innen aus ganz persönlichen Gründen zuteilwerden lassen. Dazu zählen zum Beispiel Geschenke zum Geburtstag, zur Hochzeit oder zur Geburt der Kinder. Diesen Geschenken liegt ein persönlicher Bezug zugrunde – und keine besondere Leistung des:r Beschäftigten. Deshalb müssen diese Geschenke nicht versteuert werden.
Ein bisschen Freiheit gibt es außerdem: Beim rabattierten oder kostenlosen Bezug von Waren oder Dienstleistungen aus dem eigenen Sortiment des Arbeitgebers gilt der Rabattfreibetrag: Bis zu 1.080 Euro pro Kalenderjahr bleiben steuerfrei. Und auch bei IT-Geräten gibt es Vorteile: Überlässt der Arbeitgeber seinen Beschäftigten ein betriebliches Smartphone oder einen PC (auch zur privaten Nutzung), ist dies komplett steuerfrei. Schenkt er das Gerät hingegen dauerhaft, kann der Arbeitgeber den geldwerten Vorteil pauschal mit 25 Prozent versteuern, sodass zumindest für die Arbeitnehmenden keine Steuern anfallen. Voraussetzung: Die Leistung erfolgt zusätzlich zum ohnehin geschuldeten Arbeitslohn.
Steuerfreie Sachbezüge
Sachbezüge bis 50€ pro Monat sind seit dem 01. Januar 2022 grundsätzlich abgabenfrei und werden nicht als geldwerte Vorteile abgerechnet. Stellt das Unternehmen Getränke und Obst kostenfrei zur Verfügung, ist dies kein geldwerter Vorteil.
Sozialversicherungsrechtliche Regelungen
Auch im Sozialversicherungsrecht müssen geldwerte Vorteile berücksichtigt werden. Hierbei muss geprüft werden, ob die Vorteile im eigenbetrieblichen Interesse gewährt werden oder ob sie als Arbeitsentgelt zu behandeln sind. Eine genaue Abgrenzung ist dabei notwendig:
- Eigenbetriebliches Interesse: Vorteile, die im Interesse des Unternehmens gewährt werden, sind sozialversicherungsfrei. Beispiel: Fortbildungskosten.
- Arbeitsentgelt: Vorteile, die als zusätzliche Entlohnung gewährt werden, sind sozialversicherungspflichtig.
Vorteile des geldwerten Vorteils
Mitarbeitende schätzen geldwerte Vorteile, denn häufig werden sie als Verbesserung der eigenen Lebensumstände wahrgenommen. Dazu zählt zum Beispiel der Betriebskindergarten, der die Suche nach einem Platz fürs Kind oder lange Wege zwischen zu Hause, Arbeit und Kita erspart. Grundsätzlich gilt: Vom geldwerten Vorteil haben alle etwas. Er senkt Steuern und Abgaben bei der Lohnabrechnung – und er fühlt sich für beide Seiten gut an. Seine Berechnung und die Verbuchung in der Lohn- und Gehaltsabrechnung brauchen jedoch Know-how und Sorgfalt.
Vor- und Nachteile für Arbeitgeber und Arbeitnehmende im Überblick:
Vorteile für Arbeitgeber:
- Mitarbeiterbindung und -motivation
- Image und Arbeitgeberattraktivität
- Die Steuerlast des Unternehmens kann verringert werden, da einige Sachleistungen steuerlich absetzbar sind. Zudem gibt es Freibeträge und Pauschalversteuerungsmöglichkeiten.
Nachteile für Arbeitgeber:
- Die Verwaltung von Sachleistungen kann komplex und zeitaufwendig sein, v.a. die Einhaltung der gesetzlichen Vorschriften und die Dokumentation.
- Es können zusätzliche Kosten anfallen z.B. durch die Wartung von Firmenwagen oder anderen Sachleistungen.
- Die steuerliche Behandlung von geldwerten Vorteilen kann komplex sein und erfordert oft spezielle Kenntnisse.
Vorteile für Arbeitnehmende:
- Arbeitnehmer:innen profitieren von zusätzlichen Leistungen, die ihren Alltag erleichtern oder verbessern können, ohne dass sie diese aus ihrem eigenen Einkommen finanzieren müssen.
- Einige geldwerte Vorteile sind steuerlich begünstigt oder sogar steuerfrei, was die Nettovergütung effektiv erhöht. Beispiele sind hier bestimmte Beträge für Fahrtkostenzuschüsse, Gesundheitsleistungen oder Essenszuschüsse.
- Angebote wie flexible Arbeitszeiten, Kinderbetreuung oder Fitnessstudio-Mitgliedschaften können die Work-Life-Balance verbessern.
Nachteile für Arbeitnehmende:
- Einige geldwerte Vorteile sind steuerpflichtig, was zu einer höheren Steuerbelastung führen kann.
- Die angebotenen Leistungen passen möglicherweise nicht zu den individuellen Bedürfnissen oder Lebensumständen jedes Beschäftigten. Oder ein:e Arbeitnehmer:in muss eine bestimmte Leistung versteuern, obwohl er oder sie diese nicht benötigt oder nutzen möchte.
- Viele geldwerte Vorteile sind an das Arbeitsverhältnis gebunden und entfallen bei einem Jobwechsel.
Die positiven Aspekte eines geldwerten Vorteils sollten auf jeden Fall gegenüber den Nachteilen abgewogen werden. Hier ist eine sorgfältige Planung und individuelle Abstimmung wichtig, um maximale Vorteile für beide Seiten zu garantieren.
Unsere Seminarempfehlung
Spezialwissen geldwerte Vorteile
In der beruflichen Praxis stehen wir mit der Bewertung und Erfassung von geldwerten Vorteilen einer großen Herausforderung gegenüber: Welche bleiben steuer- und sozialversicherungsfrei? Wie sind sie steuer- und sv-rechtlich zu erfassen? Kann eine Lohnsteuerpauschalierung angewandt werden? Insbesondere die Lohnsteueraußenprüfer und Prüfer der Deutschen Rentenversicherung beschäftigen sich intensiv mit der Handhabung der geldwerten Vorteile. Wir bringen Sie in diesem Seminar auf den aktuellen Stand, sodass Sie für die Prüfung gewappnet sind
Seminar: Spezialwissen Geldwerte Vorteile
Praktisches zum geldwerten Vorteil im Überblick
Kurzüberblick: Arbeitslohn im Steuerrecht/Arbeitsentgelt im Sozialversicherungsrecht
- Abgrenzung Arbeitslohn – kein Arbeitslohn im Steuerrecht: Nicht jeder Vorteil ist steuerpflichtig. Wichtig ist die Unterscheidung zwischen echten geldwerten Vorteilen und Aufmerksamkeiten.
- Abgrenzung Arbeitsentgelt – kein Arbeitsentgelt im SV-Recht: Auch hier gilt es, genau zu prüfen, ob die Vorteile als Arbeitsentgelt zu behandeln sind.
- Vorteile im eigenbetrieblichen Interesse: Hierzu zählen Leistungen, die dem Betriebszweck dienen, wie Fortbildungen oder Arbeitskleidung.
- Barlohnumwandlung: Die Gratwanderung zwischen Gestaltung und Risiko. Bei der Umwandlung von Gehalt in geldwerte Vorteile ist Vorsicht geboten, um nicht in steuerliche Fallstricke zu geraten.
Geldwerte Vorteile im Einzelnen
- Auslagen- und Werbungskostenersatz, Übernahme von Fortbildungskosten, Studiengebühren: Diese sind steuerfrei, wenn sie im eigenbetrieblichen Interesse liegen und korrekt dokumentiert werden.
- Aufmerksamkeiten, Annehmlichkeiten und Sachgeschenke: Kleine Geschenke bis zu einem Wert von 60 Euro sind zu besonderen Anlässen steuerfrei.
- Beziehungskauf, Rahmenverträge, Miles-and-More-Punkte: Diese Vorteile müssen sorgfältig geprüft und dokumentiert werden, um steuerliche Nachteile zu vermeiden.
- Fabrikverkauf oder Betriebsrat: Optimale Gestaltung von Preisvorteilen für die Mitarbeiter:innen. Hier gelten spezielle Freibeträge und Regeln.
- Dienstwagen/E-Bike: Konventioneller Firmenwagen oder bereits Elektromobil steuerrechtlich sicher gestalten. Hierbei ist das aktuelle BMF-Rundschreiben zu beachten.
- Jobtickets – Öffentlicher Personenverkehr, Fahrtkostenzuschüsse, BahnCard: Diese Vorteile sind unter bestimmten Voraussetzungen steuerfrei und fördern die Nutzung öffentlicher Verkehrsmittel.
- Zinsverbilligte Arbeitgeberdarlehen: Diese sind bis zu einer bestimmten Grenze steuerfrei und bieten eine attraktive Möglichkeit zur Mitarbeiterbindung.
- Nutzung von PC, Handy, Internet und firmeneigener Kreditkarte: Diese Vorteile sind steuerfrei, wenn sie überwiegend beruflich genutzt werden.
- Gesundheitsmaßnahmen: Vom Nichtraucherkurs über Yoga bis zur Brille für den Bildschirmarbeitsplatz: Welche Maßnahmen bleiben steuerfrei? Hier gelten spezielle Freibeträge.
Arbeitgeberveranstaltungen
- Dienstreise mit privater Verlängerung: Meetings mit Rahmenprogramm. Die Kosten müssen korrekt aufgeteilt und steuerrechtlich sicher bewertet werden, um steuerliche Nachteile zu vermeiden.
Steuerfreibeträge und Steuerbefreiungen
- Klarheit in der Flut von Freibeträgen und Freigrenzen: Rabattfreibetrag, Freibetrag für Kundenbindungsprogramme, Freibetrag für Gesundheitsmaßnahmen, steuerfreie Bewirtung. Jeder Freibetrag hat spezifische Regeln und Voraussetzungen.
- Pauschalbesteuerung nach § 37b und § 40 EStG: Möglichkeiten zur Vereinfachung der Versteuerung geldwerter Vorteile.
Aktuelle Rechtsprechung
- Änderungen in der höchstrichterlichen Rechtsprechung: Diese müssen regelmäßig überprüft und in der Praxis umgesetzt werden.
- Anweisungen aus der Finanzverwaltung: Diese geben wichtige Hinweise zur korrekten Handhabung geldwerter Vorteile.
Hinweise zu Aufzeichnungs- und Überwachungspflichten des Arbeitgebers
- Dokumentation: Jeder geldwerte Vorteil muss sorgfältig dokumentiert werden, um bei einer Prüfung durch das Finanzamt oder die Deutsche Rentenversicherung auf der sicheren Seite zu sein.
- Überwachung: Regelmäßige Überprüfung der gewährten Vorteile und deren steuerliche Behandlung ist erforderlich, um sicherzustellen, dass alle gesetzlichen Vorgaben eingehalten werden und bei einer Prüfung keine Beanstandungen entstehen.
FAQ: Geldwerter Vorteil
Was ist ein geldwerter Vorteil und wie erkenne ich ihn?
Ein geldwerter Vorteil ist eine Sach- oder Dienstleistung, die Arbeitgeber ihren Mitarbeiter:innen zusätzlich zum Gehalt gewähren, z.B. ein Firmenwagen oder Gesundheitsleistungen. Er zählt zum steuerpflichtigen Arbeitslohn.
Wie wird ein geldwerter Vorteil versteuert?
Je nach Art wird er individuell versteuert oder pauschal. Beim rabattierten Bezug von Waren und Dienstleistungen des Arbeitgebers gilt der Rabattfreibetrag von 1.080 Euro pro Jahr.
Welche Vorteile gelten als steuerfrei?
Gesundheitsförderung bis zu 600€, Aufmerksamkeiten bis 60€ oder PC-Nutzung für Arbeitszwecke bleiben steuerfrei.
Warum bieten Unternehmen geldwerte Vorteile an?
Sie erhöhen die Mitarbeitermotivation und binden Talente langfristig.
Welche sozialen Auswirkungen hat ein geldwerter Vorteil?
Sachbezüge können sozialversicherungspflichtig sein, wenn sie als Entlohnung gelten.
Welche Freibeträge gibt es für geldwerte Vorteile?
Sachbezüge bis 50€ monatlich oder bestimmte Gesundheitsmaßnahmen sind steuerfrei.