CSRD und EU-Taxonomie: Pflichten, Schwellenwerte und Zusammenhänge im Überblick

Nachhaltiges Handeln rückt zunehmend in den Vordergrund und stellt Unternehmen vor neue Herausforderungen bei der Berichterstattung. Zwei Begriffe, die dabei eine zentrale Rolle spielen, sind die Corporate Sustainability Reporting Directive (CSRD) und die EU-Taxonomie. Was verbirgt sich hinter diesen Begriffen und wie hängen sie zusammen?
CSRD und EU-Taxonomie: Das Wichtigste in Kürze
- Die CSRD gilt grundsätzlich für Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Millionen Euro Nettoumsatz.
- Die Omnibus-I-Richtlinie (EU) 2026/470 ist seit dem 18. März 2026 in Kraft. Die Mitgliedstaaten setzen die CSRD-Änderungen bis zum 19. März 2027 um.
- Die Kommission hat am 3. Juli 2026 überarbeitete, deutlich verkürzte ESRS angenommen.
- Unternehmen berichten die taxonomiefähigen und taxonomiekonformen Anteile von Umsatz, CapEx und OpEx. Seit 2026 gelten eine Wesentlichkeitsschwelle von 10 Prozent und vereinfachte Meldetabellen.
- Das CSRD-Umsetzungsgesetz durchläuft das parlamentarische Verfahren. Bis dahin gilt das bisherige Recht.
CSRD: Ein neuer Standard für Nachhaltigkeitsberichte
Die Corporate Sustainability Reporting Directive verpflichtet große Unternehmen zu einem standardisierten, extern geprüften Nachhaltigkeitsbericht im Lagebericht. Nach der Omnibus-I-Reform gilt sie grundsätzlich für Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Millionen Euro Nettoumsatz.
Die Europäische Kommission kam im Bereich der Unternehmensberichterstattung zu dem Ergebnis, dass die nichtfinanziellen Erklärungen verbessert werden müssen. Ein großes Ziel der Berichterstattung ist, den jeweiligen Stakeholder:innen eine ausreichende Informationsbasis für mögliche Entscheidungen am Kapitalmarkt zu geben. Dazu braucht es eine gewisse Vergleichbarkeit und Verlässlichkeit der nichtfinanziellen Berichterstattung.
Um eine einheitliche Berichterstattung zu gewährleisten, hat die EU ein zentrales Element geschaffen: Am 5. Januar 2023 ist die Corporate Sustainability Reporting Directive (CSRD) in Kraft getreten. Sie ist wichtiger Teil der europäischen Strategie, ein nachhaltiges Wirtschafts- und Finanzsystem zu schaffen und betrifft vor allem die Offenlegungspflichten im Bereich Nachhaltigkeit. Die Verabschiedung der CSRD läutete einen gewaltigen Umbruch bei der Unternehmensberichterstattung ein. Lag der Fokus bisher vor allem auf der Abbildung der Vermögens-, Finanz- und Ertragslage, nimmt jetzt die Darstellung von nichtfinanziellen Faktoren eine neue (verpflichtende) Position ein.
Damit übertrifft die Richtlinie die bisherigen Anforderungen an eine Nachhaltigkeitsberichterstattung in Komplexität und Umfang deutlich. Zudem sollten zu den bisher berichtspflichtigen kapitalmarktorientierten Unternehmen mit mehr als 500 Beschäftigten in einer zeitlichen Staffelung weitere Unternehmen verpflichtet werden. Die Omnibus-Reform hat diesen Kreis deutlich verkleinert und die Staffelung verschoben.
Omnibus I: Seit dem 18. März 2026 geltendes Recht
Omnibus I ist kein Vorschlag mehr, sondern geltendes EU-Recht: Der Rat hat die Änderungsrichtlinie (EU) 2026/470 am 24. Februar 2026 endgültig angenommen. Sie ist am 18. März 2026 in Kraft getreten. Die Mitgliedstaaten müssen die CSRD-Änderungen bis zum 19. März 2027 umsetzen.
Im Februar 2025 präsentierte die EU-Kommission mit der sogenannten Omnibus-Initiative eine Reihe von Vorschlägen zur Vereinfachung und Entlastung im Bereich der Nachhaltigkeitsberichterstattung. Drei Ziele standen im Fokus:
- bürokratische Hürden abbauen
- Unternehmen Planungssicherheit geben
- Förderung nachhaltiger Investitionen
Auch zentrale Vorgaben der CSRD wurden dadurch vereinfacht, etwa durch verschobene Fristen und angepasste Schwellenwerte. Unternehmen sollten ihre bisherigen Berichtsstrategien deshalb unbedingt auf Basis der neuen Rahmenbedingungen überdenken, aber keinesfalls die Bemühungen ruhen lassen.
Welche Unternehmen sind wann von der CSRD-Berichtspflicht betroffen?
Ab 2024 (Reporting im Geschäftsbericht 2025) sind Unternehmen betroffen, die bereits der Richtlinie über die Angabe nichtfinanzieller Informationen unterliegen, also der Non-Financial Reporting Directive (NFRD). Das sind kapitalmarktorientierte Unternehmen mit mehr als 500 Mitarbeitenden sowie Banken, Versicherungen und Fondsgesellschaften, sogenannte große Unternehmen von öffentlichem Interesse. Die erste Welle der CSRD-Berichtspflicht beginnt mit dem Geschäftsjahr 2024 (Bericht 2025). Sie betrifft Unternehmen, die bereits der Richtlinie über die Angabe nichtfinanzieller Informationen unterliegen, also der Non-Financial Reporting Directive (NFRD). Fallen Unternehmen dieser ersten Welle nicht mehr unter die neuen Schwellenwerte, dürfen die Mitgliedstaaten sie für die Geschäftsjahre 2025 und 2026 von der Berichtspflicht ausnehmen.
Update Omnibus I
Mit der Omnibus-I-Richtlinie haben das Parlament und der Rat die Schwellenwerte und Zeitpläne für die Berichtspflicht angepasst. Künftig unterliegen nur noch Unternehmen der CSRD, die mehr als 1.000 Beschäftigte haben und zugleich mehr als 450 Millionen Euro Nettoumsatz erzielen. Die Schwellen von 25 Millionen Euro Bilanzsumme oder 50 Millionen Euro Umsatz stammten aus dem Kommissionsvorschlag vom Februar 2025 und sind nicht Gesetz geworden. Kapitalmarktorientierte KMU sind komplett von der Berichtspflicht ausgenommen.
Die Stop-the-Clock-Richtlinie (EU) 2025/794 hat den Start für die zweite und dritte Welle bereits 2025 um zwei Jahre verschoben. Die Omnibus-I-Richtlinie ist seit März 2026 in Kraft, der Vorbehalt der finalen Verabschiedung entfällt. Die Starttermine lauten:
- Geschäftsjahr 2024 (Bericht 2025): Die erste Welle berichtet bereits, also große Unternehmen, die zuvor unter die NFRD fielen.
- Geschäftsjahr 2027 (Bericht 2028): Alle weiteren Unternehmen oberhalb der neuen Schwellenwerte berichten erstmals. Ab diesem Geschäftsjahr gilt die neue Abgrenzung einheitlich.
- Geschäftsjahr 2028 (Bericht 2029): Drittstaaten-Unternehmen berichten, wenn sie in der EU mehr als 450 Millionen Euro Nettoumsatz erzielen und ihre EU-Tochter oder Zweigniederlassung mehr als 200 Millionen Euro Nettoumsatz erwirtschaftet.
KMU und VSME-Standard
Kapitalmarktorientierte kleine und mittlere Unternehmen (KMU), die ursprünglich ab 2026 berichten sollten, sind durch die Omnibus-I-Richtlinie vollständig von der Berichtspflicht ausgenommen. Die EU begründet diesen Schritt mit dem Ziel, KMU nicht übermäßig zu belasten und ihre Wettbewerbsfähigkeit zu erhalten. Für viele KMU bedeutet das zwar Entlastung, allerdings kann weiterhin ein indirekter Druck entstehen, zum Beispiel durch größere Geschäftspartner, Banken oder Investoren, die Nachhaltigkeitsinformationen anfordern.
Für diese Fälle hat die EU-Kommission am 3. Juli 2026 einen freiwilligen Berichtsstandard für Unternehmen außerhalb der CSRD angenommen, den VSME-Standard (Voluntary Reporting Standard for SMEs). Er baut auf dem EFRAG-Standard von 2024 auf, den die Kommission 2025 empfohlen hatte.
Nicht berichtspflichtige KMU können damit Anfragen von Banken und Großunternehmen einheitlich und verhältnismäßig beantworten. Der Standard begründet zudem die Value-Chain-Cap: Berichtspflichtige Unternehmen dürfen von Geschäftspartnern mit bis zu 1.000 Beschäftigten keine Angaben verlangen, die über den freiwilligen Standard hinausgehen. Der Rechtsakt gilt, sobald die Kontrollfrist von Europäischem Parlament und Rat abläuft.
Stand der Umsetzung in Deutschland
- EU-Recht: Die Omnibus-I-Richtlinie gilt seit dem 18. März 2026, wirkt auf Unternehmen aber erst über nationale Gesetze. Die Frist für die Umsetzung der CSRD-Änderungen endet am 19. März 2027.
- Gesetzgebung: Das CSRD-Umsetzungsgesetz liegt als Regierungsentwurf vom 3. September 2025 im Bundestag. CDU/CSU und SPD haben Ende März 2026 einen Änderungsantrag vorgelegt, der die Omnibus-Reform einarbeitet. Der Rechtsausschuss hat am 13. April 2026 Sachverständige angehört.
- Stand: Das Verfahren ist Stand September 2026 noch nicht abgeschlossen.
- Geltendes Recht: Bis zum Inkrafttreten gilt der bisherige Rechtsrahmen nach dem CSR-Richtlinie-Umsetzungsgesetz von 2017.
- ESRS: Die European Sustainability Reporting Standards (ESRS) sind eine delegierte Verordnung und brauchen keine nationale Umsetzung. Wer in Deutschland danach berichten muss, regelt das Umsetzungsgesetz.
Das verbirgt sich hinter der EU-Taxonomie
Die EU-Taxonomie ist ein wesentlicher Bestandteil des European Green Deals und dient dazu, nachhaltige Wirtschaftsaktivitäten zu klassifizieren. Ziel ist es, Investitionen in umweltfreundliche Innovationen zu fördern und den grünen Wandel in der EU zu unterstützen. Sie hilft dabei, die Klimaneutralität bis 2050 und die Reduktion der Treibhausgasemissionen bis 2030 zu erreichen. Eine Wirtschaftstätigkeit gilt nur dann als ökologisch nachhaltig und damit als taxonomiekonform, wenn sie vier Voraussetzungen zugleich erfüllt.
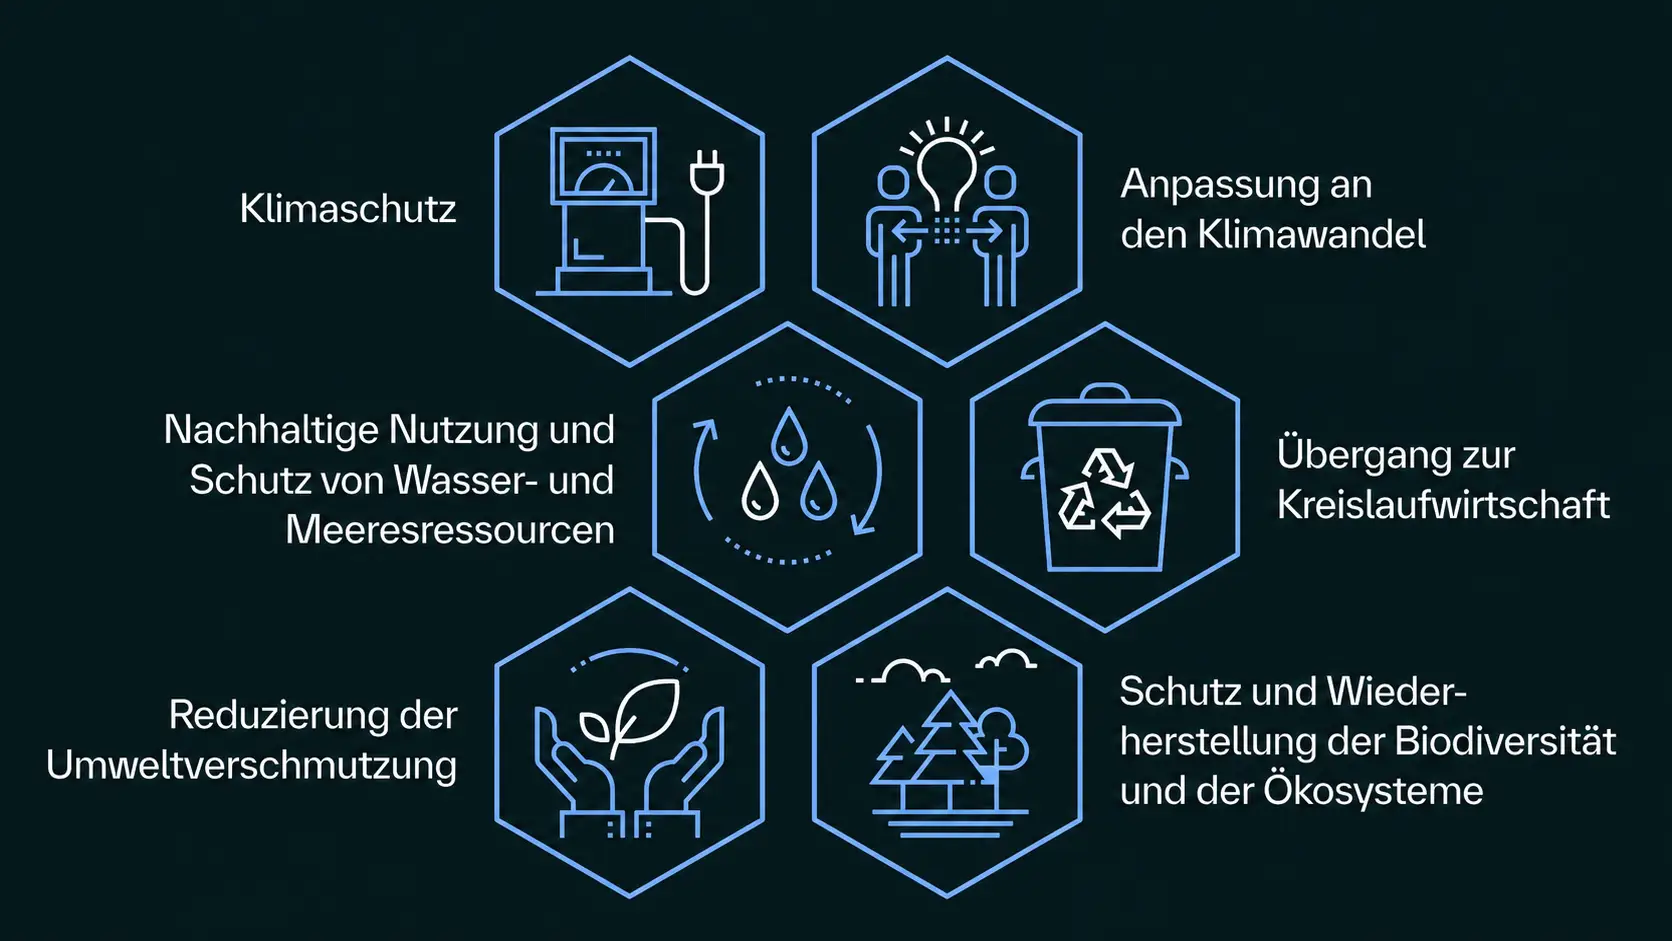
- Sie leistet einen wesentlichen Beitrag zu mindestens einem der sechs Umweltziele.
- Sie schädigt keines der anderen Umweltziele erheblich (Do no significant harm, DNSH).
- Sie hält den Mindestschutz ein, also soziale Mindeststandards.
- Sie erfüllt die technischen Bewertungskriterien, die die Kommission in delegierten Rechtsakten festlegt.
Die folgende Grafik zeigt die sechs Umweltziele:
Kennzahlen der Taxonomie
Die Berichtspflicht nach EU-Taxonomie gilt für Unternehmen, die unter die CSRD fallen. Sie beruht auf Artikel 8 der Taxonomie-Verordnung, und Unternehmen weisen die Angaben in ihrem Nachhaltigkeitsbericht aus. Zu berichten sind sowohl die taxonomiefähigen als auch die taxonomiekonformen Anteile:
Die Kommission hat die Berichtspflichten der Taxonomie mit der Delegierten Verordnung (EU) 2026/73 vereinfacht. Sie ist am 8. Januar 2026 im Amtsblatt erschienen und am 28. Januar 2026 in Kraft getreten. Die Änderungen gelten ab dem 1. Januar 2026 für das Geschäftsjahr 2025. Unternehmen dürfen sie auch erst ab dem Geschäftsjahr 2026 anwenden.
- Wesentlichkeitsschwelle: Tätigkeiten, die weniger als 10 Prozent von Umsatz, CapEx oder OpEx ausmachen, müssen Unternehmen nicht im Detail auf Taxonomiefähigkeit und -konformität prüfen. Die Schwelle gilt für jede Kennzahl einzeln.
- Meldetabellen: Die Kommission hat die Vorlagen für alle berichtenden Unternehmen überarbeitet und vereinfacht.
- Chemikalien-Kriterium: Die Prüfung selbst klassifizierter Stoffe nach der CLP-Verordnung entfällt.
- Weitere Überprüfung: Die Kommission überprüft zusätzlich die technischen Bewertungskriterien und hat dazu im März 2026 Rückmeldungen eingeholt.
Verbindung zwischen CSRD und EU-Taxonomie
Während die CSRD verlangt, dass Unternehmen umfassend über Umwelt-, Sozial- und Governance-Themen berichten, bildet die EU-Taxonomie hingegen ein Klassifizierungssystem, das klare Kriterien dafür festlegt, welche wirtschaftlichen Aktivitäten als ökologisch nachhaltig gelten. Sie dient als Referenzrahmen für Investoren, Unternehmen und politische Entscheidungsträger:innen, um nachhaltige Investitionen zu identifizieren und zu fördern.
Die Verbindung zwischen CSRD und der EU-Taxonomie liegt in der Berichterstattung: Unternehmen, die unter die CSRD fallen, müssen in ihren Berichten auch angeben, inwieweit ihre Aktivitäten im Einklang mit der EU-Taxonomie stehen. Dies bedeutet, dass sie detaillierte Informationen darüber liefern müssen, wie ihre wirtschaftlichen Aktivitäten zu den Umweltzielen der EU beitragen. Durch diese Verknüpfung wird sichergestellt, dass die Nachhaltigkeitsberichte der Unternehmen nicht nur umfassend, sondern auch vergleichbar und standardisiert sind, was gleichzeitig die Gefahr von Greenwashing minimiert. Rechtlich bleiben beide Regelwerke getrennt: Die Taxonomie-Angaben beruhen auf Artikel 8 der Taxonomie-Verordnung (EU) 2020/852 und der Delegierten Verordnung (EU) 2021/2178. Sie sind nicht einfach Teil der ESRS, sondern eine eigene Berichtspflicht im Nachhaltigkeitsbericht.
Die drei Regelwerke im Vergleich


Was müssen Unternehmen nach der CSRD-Richtlinie berichten?
Die verbindlichen European Sustainability Reporting Standards schreiben die verpflichtenden Inhalte vor, über die ein Unternehmen künftig in seinem Nachhaltigkeitsbericht informieren muss. Es werden dabei alle ESG-Bereiche abgedeckt. Durch die übergreifenden und fachlichen Berichtsvorgaben gewährleisten die ESRS eine einheitliche und vergleichbare Berichterstattung.
EFRAG (früher European Financial Reporting Advisory Group) entwickelt dazu fachliche Entwürfe und Empfehlungen. Rechtsverbindlich werden die ESRS erst durch den Rechtsakt der EU-Kommission, die Delegierte Verordnung (EU) 2023/2772. Der bisherige Satz enthält zwei themenübergreifende Standards oder auch Querschnittsstandards, ESRS 1 und ESRS 2, sowie 10 themenspezifische Standards. ESRS 1 enthält allgemeine Anforderungen zur Aufstellung und Darstellung der Nachhaltigkeitsberichte und sieht vor, dass die einzelnen themenspezifischen Standards einer doppelten Wesentlichkeitsanalyse unterzogen werden. ESRS 2 legt allgemeine Angaben fest, die für alle Unternehmen unabhängig ihrer Wesentlichkeitsanalyse berichtet werden müssen.
Die EU-Kommission hat am 3. Juli 2026 überarbeitete, deutlich verkürzte ESRS angenommen. Sie senken die verpflichtenden Datenpunkte um mehr als 60 Prozent und die Datenpunkte insgesamt um mehr als 70 Prozent. Die Kommission erwartet Kostensenkungen von mehr als 30 Prozent je Unternehmen. Der Rechtsakt liegt dem Europäischen Parlament und dem Rat zur Kontrolle vor und gilt, sobald diese Frist abläuft. Verpflichtend gelten die überarbeiteten ESRS für Berichtszeiträume ab dem 1. Januar 2027. Für frühere Zeiträume ab dem 1. Januar 2026 können Unternehmen sie über Übergangsoptionen schon vorab anwenden.
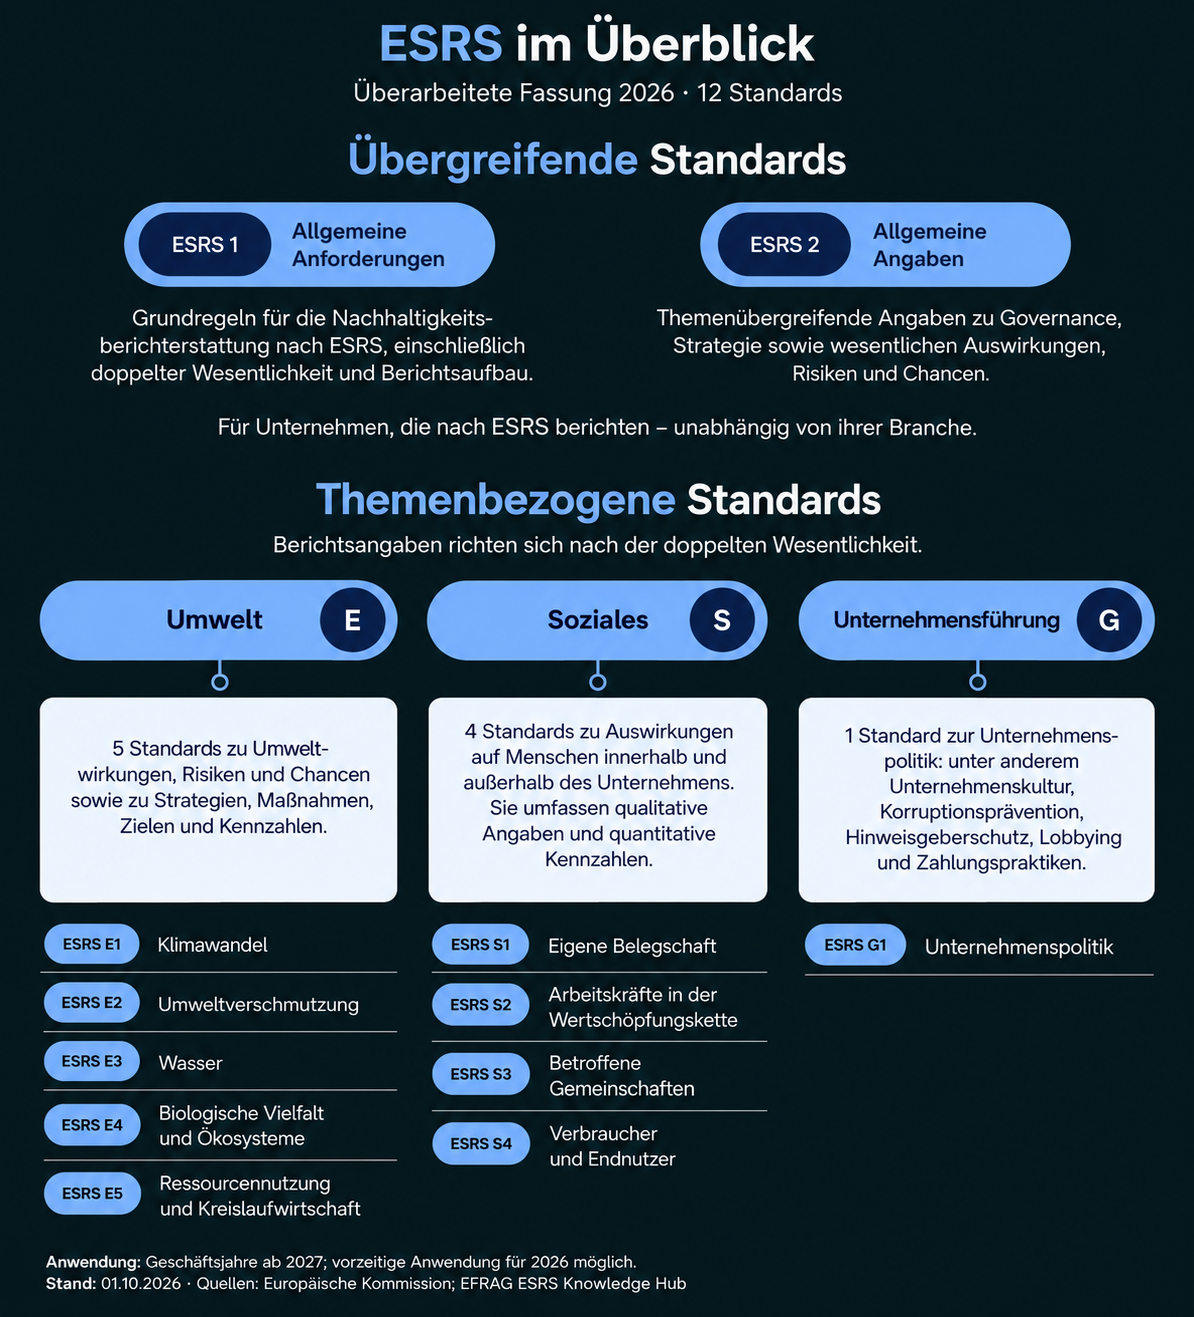
Der bisherige ESRS-Satz im Überblick
Externe Prüfung ist Pflicht
Unternehmen, die unter die CSRD fallen (siehe oben), müssen ihren Nachhaltigkeitsbericht von einem:einer unabhängige:n externe:n Prüfer:in überprüfen lassen. Die externe Prüfung des Nachhaltigkeitsberichts bleibt auch unter der Omnibus-Initiative verpflichtend, allerdings ohne Eskalation in der Prüftiefe. Eine Prüfung nur mit begrenzter Sicherheit (limited assurance) ist ausreichend. Die ursprünglich geplante Ausweitung auf eine Prüfung mit hinreichender Sicherheit (reasonable Assurance) entfällt. Stattdessen will die EU gezielte Prüfungsempfehlungen in Form sogenannter targeted assurance guidelines entwickeln. Ziel ist es, den Aufwand für Unternehmen zu begrenzen und gleichzeitig die Verlässlichkeit der Berichterstattung zu wahren. Dies stellt auch neue Anforderungen an die Prüfungsgesellschaften, die zusätzlich damit betraut werden. Die externe Prüfung ist eine EU-Vorgabe. Wer in Deutschland prüfen darf, regelt das CSRD-Umsetzungsgesetz: Der Regierungsentwurf sieht Wirtschaftsprüfer:innen vor und nutzt die Option nicht, weitere Prüfdienstleister zuzulassen.
Schulung: Schlüssel zur erfolgreichen Umsetzung
Für eine erfolgreiche Umsetzung der CSRD-Richtlinie ist es entscheidend, dass Mitarbeitende in allen relevanten Positionen geschult werden. Dies betrifft insbesondere Mitarbeitende in den Bereichen Finanzen, Controlling und Nachhaltigkeitsberichterstattung. Schulungen sollten die Grundlagen der CSRD, die Anforderungen an die Berichterstattung und die Verbindung zur EU-Taxonomie umfassen. Die Regulatorien sind ständig umfangreichen Anpassungen und Aktualisierungen unterworfen. Somit ist es unerlässlich, am Ball zu bleiben und Kompetenzen im eigenen Unternehmen aufzubauen und stetig zu erweitern.
Neben den genannten Bereichen, wie z. B. das Controlling, die konkrete Zahlen etwa für den Nachhaltigkeitsbericht beisteuern müssen, ist es wichtig, das Thema Nachhaltigkeit und Wissen dazu im ganzen Unternehmen verfügbar zu machen. Mitarbeitende im Einkauf oder in der Poststelle, die Inhalte zum Thema Nachhaltigkeit kennen, sehen die Stellschrauben, an denen er oder sie drehen kann, noch bevor jemand nach den Kennzahlen fragt. Mithilfe des Compliance Colleges können Sie genau dieses Wissen für alle Mitarbeitenden verfügbar machen und heben so unentdeckte Potenziale.
Ausblick: Die Zukunft der Nachhaltigkeitsberichterstattung
Die CSRD und die EU-Taxonomie sind wichtige Schritte auf dem Weg zu einer nachhaltigeren Wirtschaft. Sie bieten Unternehmen die Chance, ihre Nachhaltigkeitsleistungen transparent zu machen und sich als verantwortungsvolle Akteure zu positionieren. Für Stakeholder:innen schaffen sie eine solide Grundlage für fundierte Entscheidungen in Bezug auf Nachhaltigkeit und langfristigen Unternehmenserfolg. Somit wird Nachhaltigkeit von einem Randthema zu einem zentralen Aspekt der Unternehmensführung und -kommunikation. Konkrete Vorbilder gibt es inzwischen reichlich: Deloitte und das DRSC haben Nachhaltigkeitsberichte börsennotierter Unternehmen aus DAX, MDAX und SDAX ausgewertet, die bis zum 30. April 2026 erschienen sind. Unternehmen können sich an diesen Berichten orientieren und sie an ihre eigenen Anforderungen anpassen.
Zusammenfassung: Die CSRD bringt wichtige Neuerungen mit sich
- Doppelte Wesentlichkeit: Unternehmen müssen sowohl über die Auswirkungen ihrer Unternehmensaktivitäten auf Mensch und Umwelt als auch über die Auswirkungen von Nachhaltigkeitsaspekten auf das Unternehmen berichten.
- Externe Prüfung: Die Nachhaltigkeitsberichterstattung muss extern mit begrenzter Sicherheit (limited assurance) geprüft werden.
- Integration in den Lagebericht: Nachhaltigkeitsinformationen werden verpflichtender Teil des Lageberichts, was ihre Bedeutung unterstreicht.
- Einheitliches elektronisches Berichtsformat: Die Berichte müssen im European Single Electronic Format (ESEF) offengelegt werden, das für Mensch und Maschine gleichermaßen lesbar ist. Die Pflicht zur digitalen Auszeichnung ist verschoben, bis detaillierte Vorschriften vorliegen.
FAQ
Wer fällt 2026 und 2027 unter die CSRD?
Grundsätzlich Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Millionen Euro Nettoumsatz. Die erste Welle berichtet bereits seit dem Geschäftsjahr 2024. Alle weiteren Unternehmen oberhalb der Schwellenwerte folgen ab dem Geschäftsjahr 2027. Die Mitgliedstaaten dürfen Unternehmen der ersten Welle, die unter die neuen Schwellen fallen, für die Jahre 2025 und 2026 befreien.
Was bedeutet taxonomiefähig im Unterschied zu taxonomiekonform?
Taxonomiefähig (eligible) ist eine Wirtschaftstätigkeit, wenn die delegierten Rechtsakte der Taxonomie sie beschreiben. Taxonomiekonform (aligned) ist sie erst, wenn sie zusätzlich einen wesentlichen Beitrag zu einem Umweltziel leistet, kein anderes Umweltziel erheblich schädigt, den Mindestschutz einhält und die technischen Bewertungskriterien erfüllt. Die Taxonomiefähigkeit zeigt also, dass eine Tätigkeit grundsätzlich unter die Taxonomie fällt. Die Taxonomiekonformität zeigt, dass sie die Kriterien auch erfüllt.
Was hat sich 2026 an der EU-Taxonomie geändert?
Die Delegierte Verordnung (EU) 2026/73 führt eine Wesentlichkeitsschwelle von 10 Prozent für Umsatz, CapEx und OpEx ein und vereinfacht die Meldetabellen. Sie gilt ab dem 1. Januar 2026 für das Geschäftsjahr 2025. Unternehmen dürfen sie auch erst ab dem Geschäftsjahr 2026 anwenden.
Das könnte Sie auch interessieren